عقارات الكويت في 2026: هل يشهد السكن الخاص هبوطاً جماعياً أم فرزاً انتقائياً للأسعار؟
 10, Sep 2026
رؤى السوق، أدلة العقارات، والمزيد.

 19, Oct 202604:09 PM
حدد مرسوم قانون التمويل العقاري لمستحقي الرعاية السكنية ضوابط حصول المواطنين على التمويل لشراء مسكن من المطور العقاري أو بناء القسيمة الحكومية، وبيّن التزامات المستفيدين عند السداد أو التعثر، والشروط الواجب توافرها لبيع المسكن المرهون. وتضمن المرسوم، المنشور في الجريدة الرسمية (الكويت اليوم)، إسقاط فوائد المدة المتبقية عند السداد المبكر، وإمكانية منح فترة سماح لتأجيل الأقساط، مع تحمّل المستفيد تكلفتها، فضلاً عن السماح بتصكيك التمويلات وتوريقها وبيعها للمستثمرين.ونص المرسوم على أنه إذا سدد المستفيد التمويل العقاري القائم، أو جزءاً منه، قبل موعده، تسقط الفوائد أو العوائد عن الفترة المتبقية للتمويل الذي جرى سداده. وبذلك، يرتبط إسقاط الفوائد بالمبلغ المسدد مبكراً، سواء سدد المواطن كامل التمويل أو جزءاً منه، على أن تحدد اللائحة التنفيذية آليات السداد المبكر. أما السداد المعتاد، فيكون بأقساط شهرية متساوية، ولمدة لا تتجاوز عند منح التمويل 25 سنة من تاريخ بدء صرفه، وفق تعليمات وضوابط بنك الكويت المركزي.تأجيل الأقساط له تكلفةوأجاز المرسوم منح المستفيد فترة سماح تحددها اللائحة التنفيذية، لكنها تُحسب ضمن مدة السداد الإجمالية، ولا تُضاف إليها. وخلال هذه الفترة، يتحمل المستفيد الفوائد أو العوائد المترتبة على التمويل، سواء كان مدعوماً من الدولة أو غير مدعوم. وأوضحت المذكرة الإيضاحية أن فترة السماح تتيح تأجيل سداد أصل التمويل عند شراء مسكن على المخطط أو بناء القسيمة الحكومية، لتخفيف الأعباء على الأسر، خصوصاً التي تدفع إيجاراً لمسكنها خلال انتظار اكتمال بيتها الجديد.بيع البيت بشروطووضع المرسوم شروطاً للتصرف في العقار المرهون، إذ لا يجوز للمستفيد بيعه أو هبته أو ترتيب أي حق عيني عليه إلا بعد موافقة مسبقة من بنك الائتمان والجهة المانحة للتمويل. ولا تكفي الموافقة وحدها، بل يشترط أن يكون من ينتقل إليه العقار من مستحقي الرعاية السكنية، وألا يكون قد حصل سابقاً على تمويل عقاري، وأن يقبل تحمّل الالتزامات المترتبة على عقد التمويل بدلاً من المستفيد الأصلي. كما يستمر قيد الرهن طوال مدة العقد وحتى سداد المديونية، ويجب تحديد العقار بدقة في عقد الرهن، وإلا كان الرهن باطلاً.ماذا يحدث عند التعثُّر؟ألزم المرسوم الجهات الممولة بإنذار المستفيد عند عدم التزامه بالسداد، وأجاز لها إعادة جدولة التمويل لمدة لا تتجاوز خمس سنوات، مع تحمّله فوائد أو عوائد إعادة الجدولة، أو اتخاذ الإجراءات القانونية بحقه. وفي التمويل المدعوم، يلتزم بنك الائتمان، نيابة عن الدولة، بسداد الرصيد المتبقي عند تعثر المستفيد. لكن ذلك لا يعني إعفاء المواطن من المديونية، إذ يحتفظ البنك بحق مطالبته بكل أو جزء من المبالغ التي دفعها عنه والأعباء المترتبة عليها. وإذا سُدد كامل الرصيد المتبقي من التمويل المدعوم، تسقط الفوائد أو العوائد المستقبلية من تاريخ السداد.تمويل لمرة واحدةوحدد المرسوم منح التمويل العقاري للمستفيد لمرة واحدة، مع جواز الجمع بين التمويل المدعوم وغير المدعوم، وفق ضوابط البنك المركزي.وتشمل الجهات التي تقدم التمويل البنوك المحلية وشركات التمويل وشركات الاستثمار الخاضعة لرقابة «المركزي»، التي يدخل التمويل العقاري ضمن أنشطتها. وأوضحت المذكرة الإيضاحية أن المرسوم لا يشمل تمويل الترميم أو التوسعة، أو شراء مسكن من غير المطور العقاري، أو البناء في قسيمة خاصة غير مخصصة من المؤسسة العامة للرعاية السكنية.بيع التمويلات للمستثمرينوأجاز المرسوم لبنك الائتمان، أو جهة يحددها الوزير المختص، شراء التمويلات كلها أو بعضها بالاتفاق مع الجهات الممولة، وتصكيكها وتوريقها وبيعها للمستثمرين، مع إمكانية إعادة شرائها، وفق ضوابط «المركزي» وهيئة أسواق المال واللائحة التنفيذية. وتحدد اللائحة سقف التمويل المدعوم والفوائد أو العوائد المترتبة عليه، إذ لم يحدد المرسوم مبلغاً بعينه. وتصدر اللائحة خلال ستة أشهر من نشر المرسوم، ويبدأ العمل بأحكامه من تاريخ نشرها في الجريدة الرسمية.
 18, Oct 202606:14 AM
يشكّل صدور المرسوم بقانون رقم 114 لسنة 2026 بشأن التمويل العقاري لمستحقي الرعاية السكنية تطورًا مهمًا في مسار تنظيم التمويل السكني في دولة الكويت، ويفتح الباب أمام مرحلة جديدة تستحق الدراسة من منظور عقاري واقتصادي، خصوصًا فيما يتعلق بتعزيز القدرة الشرائية للمواطنين، ودعم نشاط التطوير العقاري
 14, Oct 202606:20 AM
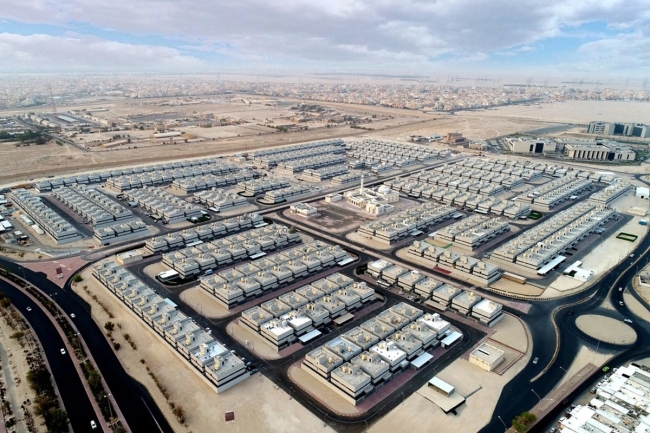
رصد عبر"السياسة" الواقع العقاري في ظل المتغيرات المتعددة والمتسارعة 20% انخفاضاً في أسعار السكن الخاص متأثرة برسوم الأراضي الفضاء زمن ارتفاعات الأسعارالسهلة انتهى... و"التجاري" يتصدر المشهد نقص البدائل السكنية منخفضة التكلفة انعكس على سوق الإيجارات
 13, Oct 202607:57 AM
قال خبراء عقاريون في الكويت إن قيم الصفقات العقارية التي جرت من خلال مزادات في عام الفين وخمسة وعشرين بلغت ثلاثمائة وسبعة واربعين مليون دينار
 12, Oct 202606:31 AM
صدر اليوم الأحد المرسوم بقانون رقم 114 لسنة 2026 بشأن التمويل العقاري لمستحقي الرعاية السكنية بهدف توفير الرعاية السكنية في وقت مناسب وإزالة أهم العقبات المادية التي تعوق ذلك علاوة. وبحسب المذكرة...
 11, Oct 202606:04 AM
أقامت وزارة العدل خلال الـ 9 أشهر من 2026 العديد من المزادات العقارية، والتي تم من خلالها طرح العديد من العقارات للبيع، وكان معظمها يعود للقطاع السكني، في إطار تسوية النزاعات القضائية المتعلقة بها،...
 11, Oct 202606:00 AM
إبراهيم محمد - استقطبت الشقق شريحة من المواطنين لما توفره من عوائد تأجيرية إلى جانب حضورها خياراً للسكن أمام الأسر الصغيرة، خصوصاً في المناطق التي تجمع بين الموقع المميز وتوافر الخدمات وسهولة الوصول إلى المرافق، حيث أسهم تركيز بعض المطورين على تقديم نماذج سكنية جيدة، تراعي توزيع المساحات وجودة التصميم والخدمات، في لفت أنظار المشترين الباحثين عن وحدة للسكن أو الاستثمار.وكشفت بيانات التداولات العقارية خلال الفترة من 4 يناير إلى 8 أكتوبر 2026 عن تسجيل 492 معاملة للشقق، بما فيها الدوبليكس، بقيمة إجمالية بلغت نحو 40.9 مليون دينار، وبمتوسط 83.1 ألف دينار للمعاملة الواحدة. وأظهرت الأرقام تركز النشاط في محافظتي الأحمدي وحولي، اللتين استحوذتا على ما نسبته %80 من عدد المعاملات و%70 من قيمتها، بينما انفردت منطقة المهبولة بنحو %41 من العدد الإجمالي، لتتصدر المناطق بفارق واسع.السكن والاستثمارويجمع سوق الشقق بين مشترٍ يبحث عن دخل تأجيري وآخر يستهدف الاستقرار في مسكن يتناسب مع احتياجات أسرته، وتبرز أهمية الموقع والخدمات والتصميم في الحالتين، وإن اختلفت أولويات الاختيار، فالمستثمر ينظر إلى قدرة الوحدة على التأجير وتكاليفها، بينما يهتم المشتري للسكن بملاءمة المساحة والخصوصية وقرب الخدمات اليومية. وظهرت خلال الفترة الأخيرة العديد من المشروعات العقارية المميزة التي تضمنت توزيع عملي للمساحات ومرافق مشتركة وخدمات جيدة ما جذب اهتمام المستثمرين، خاصة أن هذه المميزات تمنحهم خيارات متفاوتة من حيث المساحة والقيمة.الأحمدي تقود النشاطوتصدرت محافظة الأحمدي تداولات الشقق بـ292 معاملة، تمثل %59.35 من العدد الإجمالي، بقيمة 19.8 مليون دينار، تعادل %48.61 من إجمالي القيمة، وبمتوسط 68.1 ألف دينار للمعاملة. وجاءت محافظة حولي في المرتبة الثانية بـ101 معاملة، تمثل %20.53 من العدد، بقيمة 8.76 ملايين دينار، تعادل %21.43 من القيمة الإجمالية، وبمتوسط 86.8 ألف دينار. لتستحوذ المحافظتين على 393 معاملة بقيمة 28.64 مليون دينار، وهو ما يعكس تمركز الجانب الأكبر من الحركة في مناطقهما، مع تفاوت مستويات القيم بين منطقة وأخرى.أما محافظة العاصمة فسجلت 45 معاملة بقيمة 6.76 ملايين دينار، مستحوذة على %9.15 من العدد و%16.53 من القيمة، وبلغ متوسط المعاملة فيها 150.2 ألف دينار، لتكون بذلك أسعار الشقق في العاصمة الأعلى بين المحافظات. وسجلت محافظة مبارك الكبير 38 معاملة بقيمة 4.68 ملايين دينار، وبمتوسط 123.2 ألف دينار، في حين بلغت معاملات الفروانية 16 معاملة، قيمتها 808 آلاف دينار، ومتوسطها 50.5 ألف دينار.المهبولة والفنطاسعلى مستوى المناطق، استحوذت المهبولة وحدها على 200 معاملة بقيمة 12.2 مليون دينار، وبمتوسط 61.4 ألف دينار، وبلغت حصتها %40.7 من عدد المعاملات، مقابل نحو %30 من إجمالي قيمة عمليات البيع على الشقق، لتجمع بين كثافة النشاط ومتوسط قيمة يقل عن المتوسط العام للتعاملات. وجاءت الفنطاس ثانية من حيث العدد بـ51 معاملة، قيمتها 4.7 ملايين دينار، ومتوسطها 92.2 ألف دينار، تلتها صباح السالم والسالمية بـ38 معاملة لكل منهما. ورغم تساوي عدد المعاملات في المنطقتين، بلغت قيمتها في صباح السالم 4.6 ملايين دينار، مقابل 3 ملايين في السالمية، بمتوسط 123.2 ألف دينار للأولى و79.1 ألف دينار للثانية. وسجلت أبو حليفة 28 معاملة بقيمة مليونَي دينار، ومتوسط 71.9 ألف دينار، بينما شهدت الشعب 27 معاملة بقيمة 3.2 ملايين دينار، ومتوسط 119.5 ألف دينار.وفي منطقة حولي، بلغت التعاملات 25 معاملة بقيمة 1.4 مليون دينار، وبمتوسط 59.6 ألف دينار، فيما سجلت بنيد القار 19 معاملة بقيمة 2.4 مليون دينار، ومتوسط 126.6 ألف دينار.وسجلت مدينة جابر الأحمد السكنية 14 معاملة بقيمة 2.35 مليون دينار، مقابل 14 معاملة أيضاً في منطقة الفروانية بقيمة 720 ألف دينار.واستحوذت الشقق في العقار الاستثماري على 452 معاملة، بقيمة 35.9 مليون دينار، وبمتوسط 79.5 ألف دينار، مقابل 40 معاملة للشقق المصنفة ضمن السكن الخاص، بقيمة 4.9 ملايين دينار، ومتوسط 124.2 ألف دينار. 10 عوامل داعمة تتزايد جاذبية الشقق الاستثمارية في الكويت باعتبارها خياراً يجمع بين كلفة تملك أقل نسبياً ودخل تأجيري دوري، لكن جدوى الاستثمار تختلف وفق موقع الشقة وسعر شرائها ومستوى الإشغال وتكاليف الصيانة والإدارة..وفي ما يلي أبرز العوامل الداعمة: 01 العائد التأجيري: تحقيق دخل شهريمتكرر مع تحسن الإيجارات في عدد من المناطق الاستثمارية02 انخفاض كلفة التملك نسبياً: الشقة تتطلب رأسمالاً أقل من شراء فيلا أو عقار استثماري كامل، ما يوسع قاعدة المشترين03 تنويع الاستثمارات: توجه بعض المستثمرين إلى العقار المدِر للدخل بدلاً من تركّز أموالهم في الأراضي أو العقارات مرتفعة القيمة04 الطلب على الإيجارات: استمرار الحاجة إلى السكن، خصوصاً في المناطق القريبة من مقار العمل والخدمات ومراكز التسوق05 الأسر الصغيرة: ملاءمة الشقق لاحتياجات الأسر محدودة العدد، والمتزوجين حديثاً، والأفراد الذين يفضلون وحدات أصغر وأسهل في الصيانة06 سهولة التأجير وإعادة البيع: الوحدات ذات الموقع الجيد والمساحة المناسبة قد تكون أسهل في التسويق من العقارات الكبيرة مرتفعة الكلفة07 تنوع الخيارات: اختلاف المساحات ومستويات التشطيب والأسعار يتيح للمشتري اختيار وحدة تناسب ميزانيته وأهدافه08 التحول في تفضيلات المستثمرين: زيادة الاهتمام بالعقارات التي تحقق تدفقات نقدية مباشرة، بدلاً من الاعتماد فقط على ارتفاع الأسعار مستقبلاً09 التغيرات التنظيمية والعقارية: تدفع التغيرات في القوانين والرسوم العقارية بعض المستثمرين إلى إعادة توزيع محافظهم باتجاه العقارات المدرة للدخل10 مستويات الإشغال: يتراوح إشغال العقارات الاستثمارية في الكويت بين %88 و%92 وهو ما يعزز اهتمام المستثمرين بالطلب التأجيري القائم
 07, Oct 202608:55 AM
أكد أن الهياكل الخارجية لأغراض الاستثمار أو التخطيط للخلافة أو الاحتفاظ بالأصول لم تعد تحقق أهدافها غير المقيمين يخضعون لضريبة على الأرباح الناتجة عن العقارات والأسهم في الشركات التي تستمد 75% من قيمتها من الأراضي في حال امتلاك البائع حصة تبلغ 25%
 07, Oct 202608:51 AM
أظهرت بيانات التداول العقاري خلال سبتمبر الماضي تسجيل 331 صفقة بيع بقيمة 242.65 مليون دينار. وتصدر السكن الخاص التداولات، من حيث القيمة برصيد 95.825 مليون دينار عبر 259 صفقة، فيما بلغت تداولات القطاع الاستثماري 90.261 مليون تمت عبر 67 صفقة، فيما سجل القطاع التجاري 39.3 مليون عبر 4 صفقات، والصناعي صفقة واحدة بـ17.262 مليون.
 05, Oct 202611:30 AM
يمر السوق العقاري الحالي بأكبر معركة بين البائع والمشتري في القطاع الاستثماري؛ فسلاح البائع هو ارتفاعات الإيجارات الطارئة، التي غيّرت أرقام البائع خلال فترة لا تتجاوز شهرين، إلى جانب كثرة طلب الشركات على التأجير بسبب إخلاءات الجليب. وبالمقابل، تغيّر اتجاه البوصلة المتوقع من النزول إلى الارتفاع، وأصبحت الفائدة أحد أسلحة المشتري، بالإضافة إلى ارتفاع أسعار البناء والتكلفة بشكل عام. ومن هنا تأتي المعضلة الشائكة اليوم. فعلى سبيل المثال، سعر الـ60 م² – على فرض أنها في حولي – انتقل من 280 إلى 310 و320، وبعد الإخلاءات وصل إلى 400 و420. وهذه الزيادة غير مريحة، وقد تكون مقلقة للمشتري؛ فعليه إما أن يؤجل اتخاذ القرار، أو يسوم بسعر عائد أعلى من العقار الذي تكون إيجاراته طبيعية قبل الإخلاءات، وليكن مثلًا 6.5%. وعدم الاتفاق على هذه النقطة اليوم يُعد أحد أعمدة مشاكل الاستثمار العقاري بالنسبة للمشتري أكثر من البائع، وخصوصًا المطوّر. فالسؤال الحقيقي اليوم ليس فقط: إلى أين تتجه أسعار العقارات؟ بل: هل الارتفاعات الحالية في الإيجارات تمثل قيمة مستدامة يمكن للمشتري أن يبني عليها قراره الاستثماري، أم أنها ارتفاعات استثنائية مرتبطة بظروف مؤقتة؟ وهنا تحديدًا تكمن المعركة الحقيقية بين البائع والمشتري.
 10, Sep 2026
 27, Sep 2026
 05, Aug 2026
 04, Aug 2026 10, Sep 2026 27, Sep 2026 05, Aug 2026 04, Aug 2026
أدخل بريدك الإلكتروني في الحقل المخصص، ثم اضغط على زر (اشترك) لتفعيل اشتراكك.


الحسبة هو أول تطبيق كويتي ذكي يوفر خدمات رقمية لتوفير بيانات الصفقات العقارية والمزادات ولتحليل وتقدير قيمة العقارات بشكل احترافي، تأسس في عام 2018 على يد مجموعة من المتخصصين في العقار والبنوك والتقنية، بخبرة تفوق 18 سنة.


